
Факторы конкурентоспособности: что это и зачем их считать
Факторы конкурентоспособности - это то, от чего зависит, выбирает ли клиент вашу компанию и сколько она на этом зарабатывает. Одни факторы компания создаёт сама: издержки, продукт, персонал, продажи. Другие приходят снаружи: налоги, ставка, рынок труда, действия соперников. Их список есть в любом учебнике, но список сам по себе ничего не даёт.
Польза появляется, когда у каждого фактора есть два ответа. Первый - сколько он стоит в деньгах за год. Второй - может ли компания на него повлиять. Такой подход превращает список в инструмент для конкретных решений.
Внешний фактор нельзя отменить, но его можно заложить в цену и план. Внутренний можно изменить, и именно им закрывают эти потери. Факторы, влияющие на конкурентоспособность организации, работают в паре: давление снаружи и ответ изнутри.
Простыми словами
Представьте лодку на реке. Течение и ветер - внешние факторы: их не выбирают, но с ними считаются. Вёсла, гребцы и вес груза - внутренние: от них зависит, кто приплывёт первым при одном и том же течении.
Две группы факторов
Факторы конкурентоспособности предприятия внешние и внутренние удобно свести в одну таблицу. В ней видно, что относится к каждой группе и насколько компания может этим управлять. Ниже десять факторов, которые встречаются почти в любом малом и среднем бизнесе.
| Группа | Фактор | Управляемость |
|---|---|---|
| Внешние | Налоги и регулирование | Нет, только учесть |
| Ключевая ставка и цена кредита | Нет, только учесть | |
| Рынок труда | Частично, через условия найма | |
| Соперничество и новые игроки | Частично, через позицию | |
| География, логистика, поставщики | Частично, через выбор | |
| Внутренние | Издержки и производительность | Да |
| Продукт и качество | Да | |
| Персонал и менеджмент | Да | |
| Продажи и маркетинг | Да | |
| Финансы и запас денег | Да |
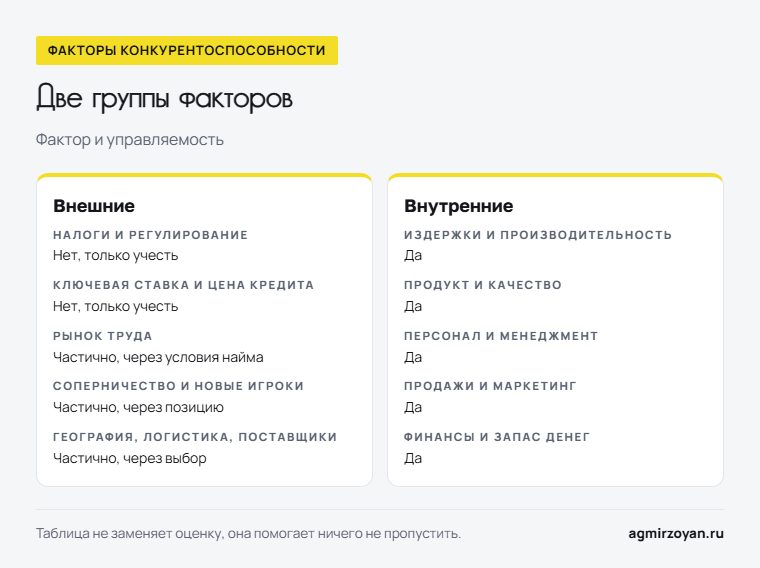
Таблица не заменяет оценку, она помогает ничего не пропустить. Факторы конкурентоспособности организации различаются по отраслям: для завода главное - издержки и кадры, для сервиса - скорость и люди. Поэтому вес каждой строки стоит определить для своей компании, а не брать из общего списка.
Мировая практика: три свежих факта о рынке и людях
Ниже три факта последнего года, которые показывают, как меняются условия для бизнеса. Два касаются условий в России, один - работы с людьми, общей для всех стран. У каждого есть источник, он назван в тексте.
НДС вырос до 22%
Федеральный закон от 28 ноября 2025 года № 425-ФЗ повысил базовую ставку НДС с 20% до 22% с 1 января 2026 года, льготная ставка 10% сохранилась. ФНС в письме от 29 декабря 2025 года разъяснила: новая ставка действует для всех отгрузок с этой даты. Исключений для договоров, заключённых раньше, нет.
Вывод: налоговая нагрузка одинакова для всех соперников, но бьёт по ним по-разному. Клиенту, который принимает НДС к вычету, рост ставки почти не заметен. Покупатель без вычета видит рост цены на 1,7%, и компания, у которой таких клиентов много, должна решить, кто платит разницу.
Безработица на историческом минимуме
По данным Росстата, безработица в России в октябре 2025 года составила 2,2%, а исторический минимум был установлен в августе - 2,1%. Об этом писало агентство «Прайм». Минимумы обновлялись на фоне существенного дефицита кадров.
Вывод: рабочая сила стала ресурсом, который дорожает каждый год. Выигрывает не тот, кто больше платит, а тот, кому нужно меньше людей на тот же объём. Отсюда интерес к автоматизации и к удержанию тех, кто уже работает.
Вовлечённых сотрудников - каждый пятый
Gallup в докладе «State of the Global Workplace 2026» сообщил, что в 2025 году доля вовлечённых сотрудников в мире упала до 20%, это минимум с 2020 года. Потери от низкой вовлечённости компания оценила в 10 трлн долларов, около 9% мирового ВВП. Вовлечённость менеджеров за год снизилась с 27% до 22%.
Вывод: персоналом компания управляет сама, в отличие от налогов и ставки. Если людей на рынке не хватает, отдача от тех, кто уже есть, становится главным резервом. Начинать стоит с руководителей участков: их настрой передаётся командам.
Методика: внешние и внутренние факторы
Чтобы понять, от чего зависит конкурентоспособность именно вашего предприятия, удобно разобрать условия по группам. Внешние задают правила игры, внутренние определяют, как компания в них играет. Ниже обе группы с тем, что в каждой стоит смотреть.
Внешние: государство, налоги и ставка
Государство влияет через налоговую политику, требования к продукции, лицензии и закупки. Ключевая ставка определяет цену кредита, а значит, стоимость запасов и отсрочки для клиентов. Эти условия компания не меняет, но может посчитать их цену и заложить в план заранее.
Сюда же относятся социальные и экологические требования: нормы по отходам, выбросам, охране труда. Для одних отраслей они почти незаметны, для других стоят процентов маржи. Если требования ужесточаются, выигрывает тот, кто подготовился раньше.
Экономический цикл тоже относится к внешней среде. В ситуации спада клиенты дольше решают и чаще просят отсрочку, на подъёме важнее скорость и свободные мощности производства. Стратегический план предприятия стоит строить так, чтобы он выдерживал оба направления.
Внешние: рынок, соперничество и география
Рыночный спрос, сила соперников, поставщики и угроза новых игроков - это то, что Майкл Портер описал как пять сил конкуренции. Подробно они разобраны в статье про конкурентную среду. Здесь важно одно: высокая конкуренция снижает цену, которую можно взять, и делает важнее то, чем компания управляет сама.
Географический фактор часто недооценивают. Расстояние до клиентов, цена доставки, доступ к сырью и кадрам меняют себестоимость сильнее, чем кажется. Факторы конкурентоспособности отрасли в регионе тоже важны: рядом с сильными поставщиками и смежниками работать дешевле.
Основные и развитые факторы
Портер делил факторы ещё на две группы. Основные и развитые факторы конкурентоспособности различаются тем, как они появляются: основные достаются даром, развитые создаются вложениями. К первым относятся природные ресурсы, климат, расположение, неквалифицированный труд. Ко вторым - квалифицированные кадры, технологии, связи с клиентами, управленческая система.
Основные факторы со временем теряют силу: дешёвый труд кончается, ресурсы доступны и соперникам. Развитые копировать труднее, поэтому они и дают устойчивое преимущество. Для малого бизнеса вывод простой: вкладываться стоит в то, что нельзя купить за неделю.
Внутренние: издержки, продукт и персонал
Внутренние факторы - это то, чем компания управляет сама. Издержки зависят от загрузки оборудования, потерь, закупок и производительности труда. Факторы конкурентоспособности продукции предприятия - качество, ассортимент, сроки, сервис после покупки. Как найти потери в процессах, рассказано в статье про анализ бизнес-процессов.
Персонал и менеджмент влияют на всё остальное. Квалификация, понятные цели и контроль результата определяют, как быстро компания реагирует на изменения рынка. Уровень управления виден по тому, есть ли у каждого показателя ответственный и разбирают ли отклонения раз в месяц.
Факторы, влияющие на конкурентоспособность продукции, клиент видит напрямую: цена, сроки, надёжность, удобство. Ценность продукта для покупателя определяет, сколько он готов заплатить и вернётся ли снова. Поэтому уровень качества и эффективность контроля на производстве часто важнее рекламы.
Внутренние: продажи, маркетинг и финансы
Маркетинговые инструменты - понятное предложение, скорость ответа на заявку, работа с повторными клиентами. Финансовая сторона - запас собственных денег, структура долга, оборачиваемость запасов. При высокой ставке выигрывает тот, кто меньше зависит от кредита и может дать клиенту отсрочку.
Инвестиционная политика связывает обе группы. Инвестиции в автоматизацию, обучение и новые продукты превращают внешнее давление во внутреннее преимущество. Ключевые факторы конкурентоспособности почти всегда находятся на стыке: рынок задаёт проблему, компания - решение.
Уровень конкурентоспособности организации складывается из всех этих групп сразу. Сильная продукция не спасёт при слабых продажах, а хорошие продажи - при нехватке денег на запасы. Поэтому потенциал компании определяет самое слабое звено, а не самое сильное.
Что проверить: матрица влияния и управляемости
Самый полезный инструмент здесь - матрица из двух вопросов: насколько сильно фактор влияет на маржу и может ли компания им управлять. Факторы, определяющие конкурентоспособность, попадают в одну из четырёх клеток. Для каждой клетки свой способ действовать.
| Клетка | Пример | Что делать |
|---|---|---|
| Влияет сильно, управляемо | Брак, простой, скорость ответа | Менять в первую очередь |
| Влияет сильно, не управляемо | НДС, ставка, дефицит кадров | Заложить в цену и план, компенсировать |
| Влияет слабо, управляемо | Дизайн упаковки, мелкие услуги | Делать, когда есть время |
| Влияет слабо, не управляемо | Общие новости рынка | Только наблюдать |
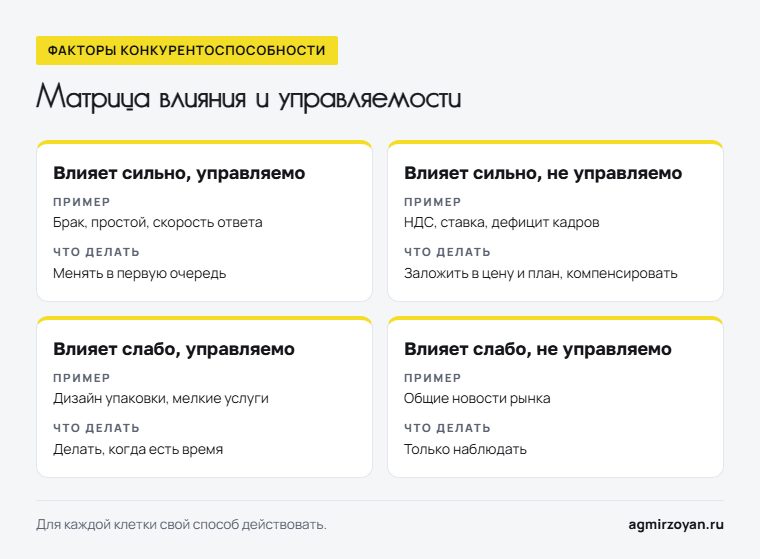
Перед тем как заполнять матрицу, проверьте пять вещей. Ответы есть в 1С, CRM (amoCRM, Битрикс24) и бюджете компании. Порядок ниже - от того, что сильнее влияет на деньги.
-
Где теряется маржаПо продуктам и клиентам за год.
-
Что изменилось снаружиНалоги, ставка, зарплаты, цены поставщиков.
-
Сколько это стоитВ рублях за год по каждому фактору.
-
Чем можно закрытьКакие внутренние факторы дают обратный эффект.
-
Как у соперниковКто справился с тем же давлением лучше.
Как смотреть на соперников, разобрано в статье про анализ конкурентов, а как найти своё место на рынке - про конкурентную позицию. Факторы и показатели конкурентоспособности стоит держать в одной таблице: фактор, его цена и показатель, по которому видно изменение. Наличие такой таблицы позволяет каждый квартал видеть, что усилилось, а что ослабло.
Когда нужен взгляд со стороны
Изнутри трудно честно оценить, что компания делает хуже соперников. На консультации, записаться на которую можно через форму заявки, я разбираю ваши вводные - сайт, цифры по заявкам и продажам, текущие каналы, и на выходе остаётся список приоритетных решений. Обычно в нём две-три меры, которые закрывают большую часть потерь от налогов, ставки и зарплат.
Взгляд со стороны полезен и в обратную сторону. Часто руководство винит во всём внешние условия, а данные показывают, что соперники в тех же условиях растут. Тогда проблема внутри, и это хорошая новость: её можно решить.
Как оценить влияние факторов самому: шаги и расчёт
Оценка занимает одну-две недели и не требует сложных методов. Интегральный показатель из двадцати весов для малого бизнеса избыточен, достаточно цены каждого фактора в рублях. Шаги ниже ведут от списка к решению.
-
Выпишите факторыПо пять в каждой группе.
-
Посчитайте цену каждогоСколько маржи он отнимает или даёт за год.
-
Отметьте управляемостьДа, частично или нет.
-
Разложите по матрицеЧетыре клетки.
-
Выберите мерыДве-три с наибольшим эффектом.
Расчёт в деньгах: цена фактора
Пример условный. Производственная компания с выручкой 240 млн рублей в год без НДС, фонд оплаты труда цеха - 36 млн. Ниже цена двух изменений снаружи и двух мер внутри компании, которые могут их закрыть.
| Фактор | Группа | Влияние на маржу в год |
|---|---|---|
| Зарплаты в цехе выросли на 15% | Внешний | -5 400 000 ₽ |
| НДС 22%, цена для клиентов без вычета не менялась | Внешний | -1 000 000 ₽ |
| Переделки 3% выручки снижены вдвое | Внутренний | +3 600 000 ₽ |
| Сварочный робот вместо двух ставок | Внутренний | +2 400 000 ₽ |
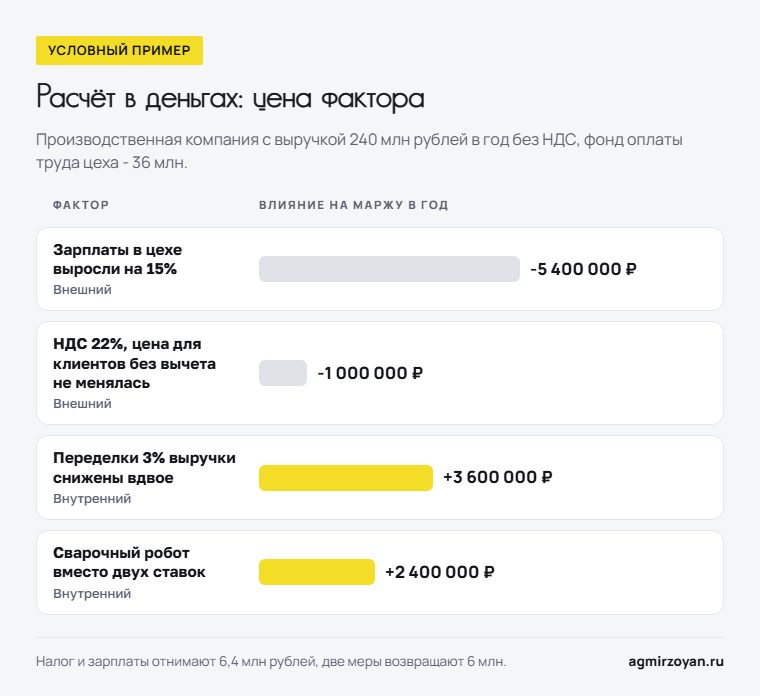
Строка про НДС считается так: клиенты без вычета дают 72 млн рублей в год с налогом. При ставке 20% выручка без налога была 60 млн, при 22% и той же цене - около 59 млн. Налог и зарплаты отнимают 6,4 млн рублей, две меры возвращают 6 млн.
Робот стоит 4,5 млн рублей и окупается примерно за 23 месяца, переделки снижаются почти без вложений. Поэтому начинать стоит с качества, а робот - второй шаг. Как связать такие меры с прибылью, разобрано в статье о том, как увеличить прибыль.
Типичные ошибки и когда рано
Ниже пять ошибок, из-за которых анализ конкурентоспособности остаётся теорией. Почти все связаны с тем, что условия перечисляют, но не считают. Каждую можно исправить без больших затрат.
| Ошибка | Последствие | Как исправить |
|---|---|---|
| Список без цены | Непонятно, с чего начать | Посчитать каждый фактор в рублях |
| Всё списать на внешние условия | Компания ждёт, а не действует | Сравнить с соперниками в тех же условиях |
| Бороться с неуправляемым | Силы уходят впустую | Внешнее учесть, менять внутреннее |
| Поднять цену на весь налог сразу | Уходят клиенты без вычета | Разделить клиентов и решить по группам |
| Оценка раз в несколько лет | Изменения замечают поздно | Пересматривать раз в полгода |
Отдельно о цене: при росте налога или зарплат первое желание - переложить всё на клиента. Иногда это правильно, но решение стоит принимать по группам клиентов и с расчётом. Как это сделать, рассказано в статье про ценовую политику.
Когда рано
Если компания не знает свою маржу по продуктам, сначала нужен учёт: без него цену изменений не посчитать. Если продажи стоят, сначала стоит разобраться с потоком клиентов. Где теряются заявки, покажет бесплатный экспресс-аудит.
Рано заниматься тонкой оценкой и в первый год работы. Здесь условия меняются быстрее, чем их успевают посчитать. Достаточно следить за маржой, потоком клиентов и запасом денег.
Условный пример: завод металлоконструкций
Пример условный, цифры иллюстративные. Завод металлоконструкций с выручкой 240 млн рублей в год делает каркасы для складов и навесы. В 2026 году маржа упала, и владелец решил, что виноваты только налог и зарплаты.
| Что выявили | Что сделали |
|---|---|
| Больше 80% потерь - рост зарплат сварщиков | Купили сварочного робота на типовые узлы |
| Переделки 3% выручки | Входной контроль металла и проверка чертежей |
| 30% клиентов работают без НДС | Для них - пакет с монтажом вместо скидки |
За год налог и зарплаты отняли 6,4 млн рублей, а меры внутри предприятия вернули 6 млн. Соперники в тех же условиях подняли цены, и завод выиграл часть их заказов. Условия рынка стали одинаковыми для всех, а разницу дал уровень управления на заводе.
Дальше завод выбирает, на чём строить отличие: скорость или монтаж под ключ. Как сделать выбор, разобрано в статьях про конкурентные преимущества и конкурентные стратегии, как оценить работу продаж - в статье о том, как посчитать эффективность продаж. Другие проекты - в разделе кейсов.
Термины
- Внешний фактор
- Условие, которое компания не выбирает: налоги, ставка, рынок труда, соперники.
- Внутренний фактор
- То, чем компания управляет сама: издержки, продукт, персонал, продажи, финансы.
- Цена фактора
- Сколько маржи фактор отнимает или добавляет за год.
- Развитые факторы
- Преимущества, созданные вложениями: кадры, технологии, связи с клиентами.
Вопросы и ответы
- Какие факторы влияют на конкурентоспособность предприятия
-
Внешние - налоги и регулирование, ставка, рынок труда, соперники, география. Внутренние - издержки, продукт и качество, персонал, продажи, финансы. Важнее всего те, что сильно влияют на маржу и при этом управляемы.
- Чем внешние факторы отличаются от внутренних
-
Внешние компания не меняет, а учитывает в цене и плане. Внутренние она меняет сама и ими закрывает потери.
- Нужна ли таблица факторов конкурентоспособности предприятия
-
Да, но с ценой каждого фактора в рублях и пометкой об управляемости. Без этого таблица остаётся списком из учебника.
- Как часто пересматривать факторы
-
Раз в полгода и после крупных изменений: нового налога, решения по ставке, выхода сильного соперника. В спокойной ситуации на рынке достаточно одного пересмотра в год.